
O DRE (Demonstração do Resultado do Exercício) é um relatório financeiro que mostra, de forma estruturada, se uma empresa teve lucro ou prejuízo em determinado período.
Ele organiza as receitas, custos e despesas em etapas, permitindo visualizar como o resultado final foi formado. Em resumo, o DRE funciona como um “raio-x” da performance financeira da empresa.
Para visualizá-lo, siga para Financeiro > Relatórios > D.R.E
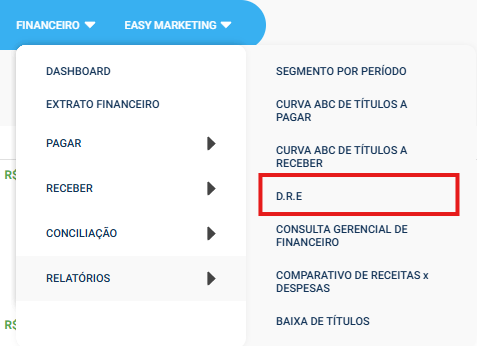
Ao abri-lo, você irá se deparar com a seguinte tela:
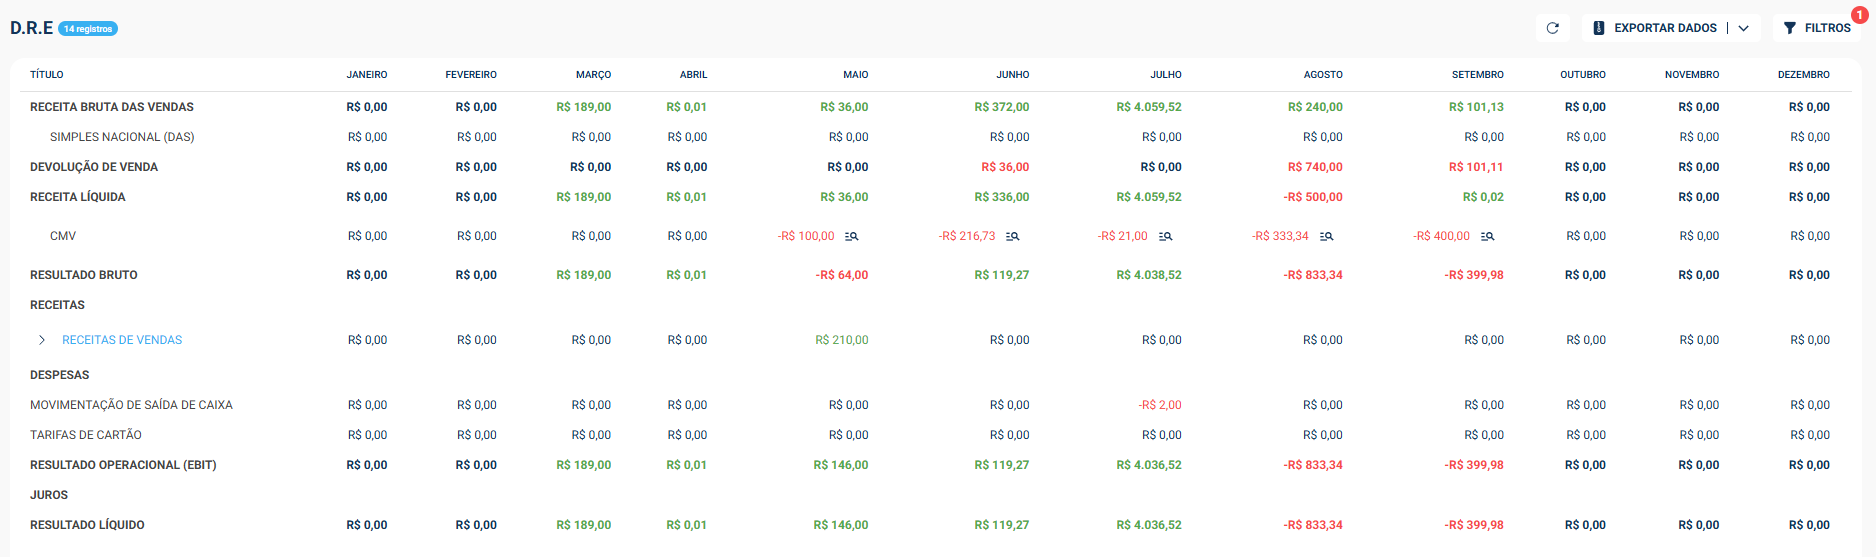
O relatório é composto por:
-
Receita Bruta das Vendas:
-
Simples nacional (DAS)
-
-
Devolução de venda;
-
Receita liquida;
-
CMV (Custo de Mercadoria Vendida);
-
-
Resultado Bruto;
-
Receitas
-
Despesas
-
Resultado Operacional (EBIT)
-
Juros
-
Resultado Liquido
Como o D.R.E funciona?
Abaixo vamos explicar como o sistema calcula cada linha do DRE da sua ótica. O relatório mostra o caminho do dinheiro, desde o total vendido no PDV até o que realmente sobra no caixa ao final do mês.
Resultado Bruto e CMV
Mostra o valor que sobrou das vendas depois de descontar o preço pago nas mercadorias que saíram da loja.
-
Fórmula: Resultado Bruto = Receita Líquida – CMV
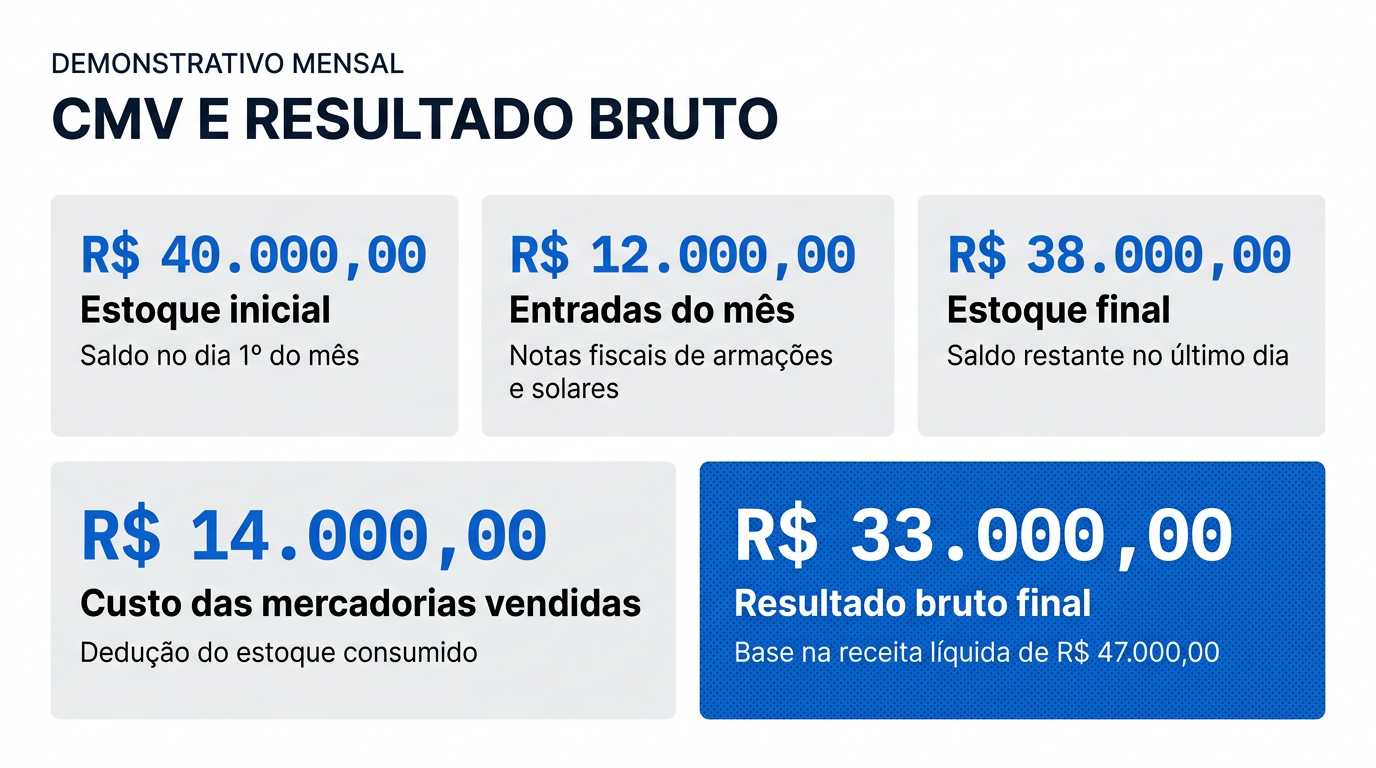
O que é e como se calcula o CMV (Custo da Mercadoria Vendida):
O CMV representa quanto custou para a ótica comprar as armações, solares e lentes que foram entregues aos clientes no período. Para essa conta, o sistema se baseia no custo médio dos produtos.
-
Fórmula padrão do CMV = Estoque Inicial + Compras do Mês - Estoque Final
Como o sistema age quando faltam dados de estoque para o CMV: Se em algum momento faltar alguma informação no cadastro ou no estoque, o sistema adota as seguintes regras automáticas:
-
Caso não exista movimentação de compra para aquele produto no mês atual, o sistema adotará o custo médio de toda sas movimentações inseridas no sistema para o produto.
-
Caso não exista custo anterior relacionado a movimentação de compra, será utilizado o último custo do produto – o mesmo exibido na posição de estoque.
-
Caso não exista histórico de compra e último custo configurado no produto, o sistema exibirá o custo 0.
Como funciona a alíquota do Simples Nacional:
A porcentagem de imposto é cadastrada por períodos. Ao definir uma taxa para um determinado mês, ela continua valendo para os meses seguintes até que exista o cadastro de uma nova porcentagem.
Exemplo de vigência:
-
Você definiu 7% em janeiro.
-
Em junho, você ajustou para 4%.
-
Resultado: de janeiro a maio, o sistema aplica 7%. A partir de junho até dezembro (ou até a próxima alteração), o sistema passa a calcular 4%.
Atenção aos relatórios: Embora o sistema mostre na tela tanto as vendas faturadas quanto as não faturadas, o imposto do Simples é calculado exclusivamente sobre as vendas faturadas (Nota Fiscal emitida). Se o valor do imposto parecer diferente do total vendido no mês, verifique a proporção de vendas emitidas fiscalmente.
DIFAL (Diferencial de Alíquota nas Compras de Fora do Estado)
Quando a ótica compra produtos de fornecedores localizados em outros estados (por exemplo, armações compradas de um fabricante em São Paulo para uma loja no Paraná), pode haver diferença entre o imposto interestadual e o imposto interno do estado de destino.
Como o sistema apura o DIFAL:
-
O sistema consulta os percentuais cadastrados na tela de Alíquotas de ICMS Estaduais.
-
Compara a alíquota do estado de origem (onde o fornecedor está) com a alíquota do estado de destino (onde fica a ótica).
-
Aponta a diferença percentual e traz o valor a recolher destacado no relatório.
Receita Líquida
A Receita Líquida mostra o valor real das vendas após retirar impostos diretos e devoluções de clientes.
Fórmula:
Receita Líquida = Receita Bruta de Vendas - Simples Nacional (DAS) - Devoluções de Vendas
-
Receita Bruta: Soma de tudo o que foi vendido no PDV e nas ordens de serviço (armações, lentes de grau, solares, lentes de contato e serviços). O sistema divide esse valor em duas linhas: vendas com nota emitida (faturadas) e vendas sem emissão de nota (não faturadas).
-
Devoluções: Produtos que voltaram para o estoque porque o cliente desistiu ou trocou a compra.
-
Simples Nacional (DAS): Imposto para empresas do simples nacional
EBIT
O EBIT indica se a ótica se paga no dia a dia. Aqui entram todas as despesas necessárias para manter a porta aberta, pagar os funcionários e fazer a loja funcionar.
Fórmula:
EBIT = Resultado Bruto + Receitas Adicionais - Total de Despesas Operacionais
-
Receitas Adicionais: Entradas que não vêm diretamente da venda de balcão (como comissões de parceiros ou bonificações recebidas). Esses valores são inseridos manualmente no financeiro.
-
Despesas da Loja: A soma de todas as saídas operacionais:
-
Salários, comissões e encargos da equipe
-
Aluguel, condomínio, luz, água e internet
-
Sistemas, material de limpeza, embalagens e cafezinho
-
Tarifas bancárias de boletos e taxas das maquininhas de cartão
-
Pequenos pagamentos diários feitos diretamente pelo caixa
Isso significa que a rotina da loja gerou R$ 12.000,00 de saldo positivo antes de contas com bancos e empréstimos)
Resultado Líquido
É o número final do relatório. Mostra quanto sobrou em dinheiro para retirar como lucro entre os sócios ou deixar guardado na conta da empresa para investimentos futuros.
Fórmula:
Resultado Líquido = EBIT +/- Juros e Despesas Financeiras Extras
Aqui são somados ou subtraídos valores que não fazem parte da venda PDV, nem do dia a dia da loja, como rendimentos de investimentos na conta bancária ou juros de empréstimos e parcelamentos bancários.
Exemplo prático final:
Filtros
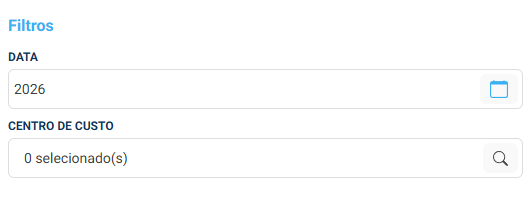
Também é possível aplicar alguns filtros ao relatórios, tais como:
-
Data: Filtrar um ano em especifico
-
Centro de custo: Selecionar apenas um centro de custo para calcular o D.R.E